Financer un EHPAD sans vendre sa maison : hypothèque ou prêt viager hypothécaire ?

Le financement d’un EHPAD représente un enjeu majeur pour de nombreuses familles. Entre les frais d’hébergement, les soins médicaux et les services adaptés aux personnes âgées, le coût mensuel peut rapidement dépasser 2 000 à 4 000 euros selon la région. Même avec les pensions de retraite et les aides publiques comme l’APL ou l’ASH, le reste à charge reste souvent important. Heureusement, il existe des solutions financières permettant d’anticiper ou de couvrir ces dépenses tout en conservant son patrimoine immobilier. Parmi elles, l’hypothèque de maison ou le prêt viager hypothécaire constituent une alternative efficace pour mobiliser la valeur de sa maison sans la vendre.

Cette image montre l'icône d'une horloge

Temps de lecture : 5 minutes

Cette image montre la mascotte d'Arrago
Télécharger le guide du Prêt Viager Hypothécaire ou Prêt 60
Portrait de Nathanaël Le Moal
Écrit par
Nathanaël Le Moal
Directeur Juridique ·
Mis à jour le 18/03/2026
Juriste spécialisé en droit immobilier et bancaire, Nathanaël vérifie la conformité réglementaire de chaque contenu pour garantir une information fiable, à jour et conforme au cadre légal du prêt viager hypothécaire.
Portrait de Thomas Bodereau
Relu par
Thomas Bodereau
CFO
Thomas Bodereau est co-fondateur et CFO d'Arrago. Diplômé de Toulouse Business School en ingénierie bancaire et financière, il a forgé une solide expertise en finance structurée et gestion du risque au sein du secteur des services financiers avant de cofonder Arrago en 2017.

Nos plus récents articles

Cette image montre un groupe d'amis seniors.

Découvrez tout sur le prêt viager hypothécaire.

Couple sur la terrasse de leur maison

Prêt viager hypothécaire : obtenez votre estimation rapidement et simplement

Cette image montre un petit garçon sur les épaules de son grand père

Prêt immobilier seniors : quelles sont les conditions ?

Cette image montre une femme âgée accompagnée d'une autre plus jeune, devant un écran d'ordinateur

Jusqu'à quel âge peut-on emprunter : Conseils pour les seniors

Cette image montre un couple de personnes senior devant un grand paysage de montagnes de western

Comment fonctionne le prêt hypothécaire in fine ?

Cette image montre une jeune femme, un homme senior et un homme âgé, échangeant sérieusement autour d'un bureau

A quelles banques s'adresser pour un prêt viager hypothécaire ?

Les aides pour aménager une douche senior : guide complet des aides gouvernementales

Cette image montre 3 personnes d'âge différents, jeune, adulte et senior, randonnant en forêt

Quelles banques prêtent aux seniors ? Découvrez les options de financement

Cette image montre un couple de personnes seniors dans les bois

Prêts personnels pour les retraités : quelles solutions ?

Cette image montre une jeune femme et une femme senior, travaillant autour d'un ordinateur

Comment calculer votre viager et votre rente viagère ?

cette image montre une jeune femme et femme senior discutant devant un ordinateur

Revenus complémentaires à la retraite prêt viager hypothécaire

Cette image montre une femme senior nageant dans une piscine

Tout savoir sur le PVH, une alternative au viager traditionnel

Cette image montre un grand-père et sa petite fille devant un écran d'ordinateur

Emprunter après 60 ans ? c'est possible grâce au PVH

Cette image montre une femme âgée accompagnée par une jeune fille

Obtenir un prêt après 80 ans grâce au PVH

Cette image montre deux personnes senior marchant sur un chemin en bord de mer.

Comment améliorer le montant de sa retraite ?

Cette image montre trois personnes seniors trinquant lors d'un repas au restaurant

Optimiser sa retraite d'ancien fonctionnaire

Cette image montre un repas de famille avec une grand mère entourée de ses petits enfants

Jusqu'à quel âge peut-on obtenir un prêt immobilier : les limites à connaître

Cette image montre deux personnes senior à une fête foraine

Prêts sénior sans assurance : découvrez les solutions existantes et les alternatives

Cette image montre un couple sénior sur la plage, face au soleil couchant

Rembourser ses dettes avec le prêt viager hypothécaire

Cette image montre des personnes procédant à des travaux à l'intérieur d'un habitation

Ma prime Adapt' : une aide gouvernementale importante pour les séniors

Cette image montre une femme senior travaillant à un poste informatique

Retraités : 7 moyens de générer des revenus complémentaires à la retraite

Cette image montre une jeune fille, une femme adulte et une femme âgée, riant ensemble

Peut-on emprunter après 70 ans ? : trouvez la meilleure solution

Cette image montre un couple senior et une troisième personne, concluant un accord

Les risques du prêt viager hypothécaire

Cette image montre un couple de personnes retraités prenant un petit déjeuner en discutant

Prêt personnel pour les retraités : avantages et inconvénients

Cette image montre un ouvrier dans une pièce de maison en travaux

Travaux sans emprunt : Les solutions pratiques pour les seniors

Cette image montre une architecte et son client, regardant des plans de bâtiment

Aides à la rénovation pour les seniors : solutions et financements

Cet image montre un couple de personnes seniors sur un front de mer

Emprunter sur 20 et 25 ans : les meilleures options selon votre âge

Cette image montre une femme senior travaillant à un bureau

Quel montant de retraite après une faible ou pas d'activité ? On vous dit tout !

Cette image montre un couple de personnes seniors, souriants devant une maison

Comprendre la promesse d'affectation hypothécaire

Cette image montre un couple de personnes seniors, souriants devant une maison

Hypothéquer sa maison : explication et démarche

Cette image montre un couple de personnes âgées accompagnées de leur conseillère bancaire

Rachat de crédits avec hypothèque : une solution pour les seniors

Cette image montre un couple senior procédant à un achat sur internet

Crédit Agricole et le prêt viager hypothécaire

Cette image montre une personne âgée faisant ses comptes

Épargne retraite : combien faut-il avoir de côté à 60 ans ?

Cette image montre une grand mère et une jeune fille déballant un colis

Donation après 80 ans

Cette image montre un enfant entouré de ses grands parents

Quelle somme d'argent puis-je donner à mon enfant sans être taxé ?

Cette image montre un couple de personnes seniors remplissant des documents

Le prêt viager hypothécaire de la Banque Populaire : Prêt Reversimmo

Cette image montre un couple en discussion

BNP Paribas et le prêt viager hypothécaire

Cette image montre un couple de personnes senior concluant un accord avec une troisième personne

Prêt hypothécaire : avantages et inconvénients

Cette image montre les mains de personnes sur des documents administratifs

Comment obtenir un crédit sans intérêt ?

Cette image montre une femme senior soutenant un homme senior  avec des béquilles

Peut-on cumuler ASPA et retraite complémentaire ? Explications

Cette image montre un couple de personnes senior échangeant avec  un homme plus jeune

Acheter en viager : vaut-il vraiment le coup en 2026 ?

Cette image montre un homme adulte offrant un présent à un homme âgé

Transmettre son patrimoine après 70 ans : conseils et stratégies

Cette image montre un couple de parents âgées en dispute avec leur fille

Est-il possible de déshériter son enfant ?

Cette image montre un couple senior examinant des documents en compagnie d'une autre personne

Quels sont les pièges du viager ? Évitez les 5 erreurs courantes

Cette image représente deux personnes échangeant  une poignée de main par dessus des documents administratifs

Crédit Mutuel et le prêt viager hypothécaire

Cette image montre deux personnes seniors examinant un écran d'ordinateur et des documents papier

Prêt hypothécaire : définition, fonctionnement et conditions

Cette image montre un homme senior examinant des documents administratifs

Peut-on déshériter par la vente en viager ?

Cette image montre un couple senior et leur conseillère

Définition du viager : comprendre le mécanisme simplement

Cette image montre un couple senior inspectant des documents administratifs

Comprendre le viager occupé : guide complet

Cette image montre un grand-père recevant un cadeau de ses deux petites filles

Donation de la nue-propriété : comprendre, transmettre, optimiser

Cette image montre un homme senior donnant des billets de banque à un jeune homme

Quelle somme d'argent peut-on donner sans déclarer ?

Cette image montre un couple de seniors inspectant des documents en utilisant une calculatrice

Vente en viager libre : Guide complet et astuces pour bien vendre

Cet article montre un homme en costume, signant des documents

Hypothèque d'un bien en usufruit : Ce qu'il faut savoir

Cette image montre un couple de personnes senior inspectant des documents devant un écran d'ordinateur

Crédit Foncier et prêt viager hypothécaire : que reste-t-il en 2026 ?

Cette image montre 3 générations d'une famille jouant aux cartes ensemble

Donation aux petits-enfants : astuces à connaître pour bien donner

Cette image montre un couple de seniors examinant des documents administratifs

Prêt immobilier pour retraité : quelles solutions ?

Cette image montre deux personnes senior examinant des documents

Banque Postale et le prêt viager hypothécaire

Cette image montre deux personnes échangeant une poignée de main ainsi qu'une liasse de documents

Jusqu'à quel âge peut-on emprunter au Crédit Agricole

Cette image montre un couple de personnes senior examinant des documents

Jusqu’à quel âge peut-on emprunter à la Banque Populaire ?

Cette image montre un couple de personnes seniors examinant des factures

Jusqu’à quel âge peut-on emprunter à la Caisse d’Épargne ?

Cette image montre une femme lisant un livre en prenant des notes

Abattement fiscal retraite : ce que les retraités doivent savoir

Cette image montre un couple de seniors avec leur conseillère, examinant des documents

Peut-on vendre en viager sans l'accord des héritiers ? Guide complet

Cette image montre un couple senior examinant des documents avec leur conseiller

Vendre en viager à 70 ans : est-ce vraiment le bon moment ?

Cette image montre un couple senior écoutant leur conseiller

Viager immobilier vs Prêt Viager Hypothécaire

Cette image montre un couple de senior vérifiant des documents comptable avec une calculatrice

Prêt à Taux Zéro Senior : Tout savoir pour financer votre logement 2026

Cette image montre un couple senior contemplant un album photo

Viager qui tourne mal : risques, conflits et solutions

Cette image montre un groupe d'amis seniors

Financer un EHPAD sans vendre sa maison grâce au PVH

Cette image montre un couple de retraités effectuant des achats en ligne

À quand la prochaine augmentation des retraites ? Guide complet 2026

Cette image montre un couple de personnes âgées examinant des documents

Comment emprunter après 75 ans : guide complet pour les seniors

Cette image montre un couple plus jeune et un autre plus âgé devant une maison, avec une attitude festive

Comment j’aide mes enfants financièrement : guide pratique pour les parents

Cette image montre trois hommes seniors autour d'une table, souriant et échangeant une poignée de main

Comment sécuriser son patrimoine

Cette image montre un homme âgée et son petit fils qui s'occupe de lui

Tarif maison de retraite moins cher : comment réduire le coût d'un EHPAD en 2026 ?

Cette image montre un couple de grands parents avec leur petite fille

Donation de son vivant : transmettre intelligemment sans se démunir (guide 2026)

Cette image montre un couple de retraités en bord de mer

Augmentation retraite 2026 : pourquoi l'Agirc-Arrco reste gelée

Cette image montre une personne senior faisant des calculs

Calcul du paiement de la maison de retraite par les descendants

Cette image montre un couple senior assisté de leur conseillère

Prêt viager hypothécaire : quel taux en 2026 et comment ça se calcule

Le CIC propose-t-il le prêt viager hypothécaire ?
‍

Comment se constituer une retraite complémentaire en 2026 ?
‍

Prêt hypothécaire chez le notaire : rôle, étapes et frais
‍

Cette image montre une femme âgée accompagnée par une jeune fille

Donation Sarkozy : montant, conditions et fiscalité en 2026
‍

Les risques du prêt viager hypothécaire
‍

Prêt refusé à cause de l'âge : comprendre le vrai motif et les recours possibles
‍

Monétiser sa maison : vendre ou emprunter, ce qui change pour votre patrimoine
‍

Débloquer de l'argent avec un bien immobilier : les solutions et ce qu'elles coûtent
‍

Les moyens de financement pour les seniors
‍

Remboursement anticipé d'un prêt viager hypothécaire : droit, barème et indemnités
‍

Rester propriétaire avec un prêt viager hypothécaire
‍

Payer une maison de retraite avec un bien immobilier : louer, vendre ou emprunter ?
‍

Cette image montre un homme âgée et son petit fils qui s'occupe de lui

Prêt viager hypothécaire et héritiers : qui rembourse au décès ?

Cette image montre une petite fille embrassant sa grand mère

Qui peut bénéficier d’un prêt viager hypothécaire ?

Cette image représente un homme senior et une femme plus jeune, assis sur un banc, dans un jardin, avec des tablettes numériques

Levée d’hypothèque après un prêt viager hypothécaire : quand, comment, combien ?

cette image montre une jeune femme et femme senior discutant devant un ordinateur

Peut-on hypothéquer un bien en nue-propriété ?

Portage immobilier ou prêt viager hypothécaire : que choisir après 60 ans ?

La promesse Arrago

Arrago est le spécialiste français du prêt viager hypothécaire, un crédit garanti par un bien immobilier et destiné aux propriétaires de plus de 60 ans.

Avec le Prêt 60®, vous pouvez transformer une partie de la valeur de votre bien en liquidités, sans le vendre, sans quitter votre logement et sans mensualités.

Vous restez pleinement propriétaire ; le capital et les intérêts sont remboursés au terme du prêt.

Chaque situation est étudiée par un expert Arrago afin de vérifier que cette solution est adaptée.

Bon à savoir

• Hypothéquer son logement permet de financer un séjour en EHPAD sans le vendre
• Le prêt hypothécaire classique suppose des mensualités et une capacité de remboursement établie
• Le prêt viager hypothécaire n'appelle aucune mensualité, la dette étant soldée à la vente du bien ou au décès
• Le montant dépend de la valeur du bien et de l'âge de l'emprunteur, non de ses revenus
• Le logement peut rester loué pendant le prêt, avec l'accord de l'établissement prêteur

Combien coûte un EHPAD et pourquoi la pension ne suffit pas ?

Le coût d’un EHPAD se situe le plus souvent entre 2 000 et 3 500 € par mois, davantage en région parisienne ou dans un établissement privé commercial. Face à cela, la pension moyenne d’un retraité tourne autour de 1 500 € nets. Même après déduction des aides, le reste à charge dépasse fréquemment 1 000 € par mois, soit plus de 12 000 € par an, pendant une durée de séjour qui atteint souvent deux à trois ans et parfois bien plus.

Trois leviers existent pour combler cet écart :

  • les aides publiques (APA, ASH, réduction d’impôt pour frais de dépendance), qui réduisent la facture sans la couvrir
  • la solidarité familiale, avec l’obligation alimentaire des enfants prévue à l’article 205 du Code civil
  • le patrimoine immobilier, qui est l’actif principal de la plupart des retraités

Le prêt viager hypothécaire s’inscrit dans le troisième levier : il transforme une partie de la valeur du logement en capital, sans le vendre.

Montants disponibles et critères

Le montant d’un prêt viager hypothécaire dépend principalement de la valeur du bien, de l’âge de l’emprunteur et parfois du sexe pour l’espérance de vie. Les organismes spécialisés peuvent accorder entre 10% et 60% de la valeur du bien, selon la formule choisie. La somme est généralement versée dans les 48 heures suivant la signature de l’acte devant le notaire, après déduction des frais liés au dossier, à l’expertise et à la garantie hypothécaire. Le bien peut être une résidence principale, secondaire ou locative, à condition de souscrire une assurance habitation.

Pourquoi ne pas vendre sa maison pour payer l’EHPAD ?

Vendre sa maison pour financer la maison de retraite paraît logique, mais présente trois inconvénients :

  • le délai : une vente prend plusieurs mois alors que l’entrée en établissement se décide souvent en quelques semaines
  • la décote : vendre dans l’urgence conduit presque toujours à accepter un prix inférieur au marché
  • l’irréversibilité : une fois vendu, le bien ne revient ni au senior en cas de retour à domicile, ni aux héritiers
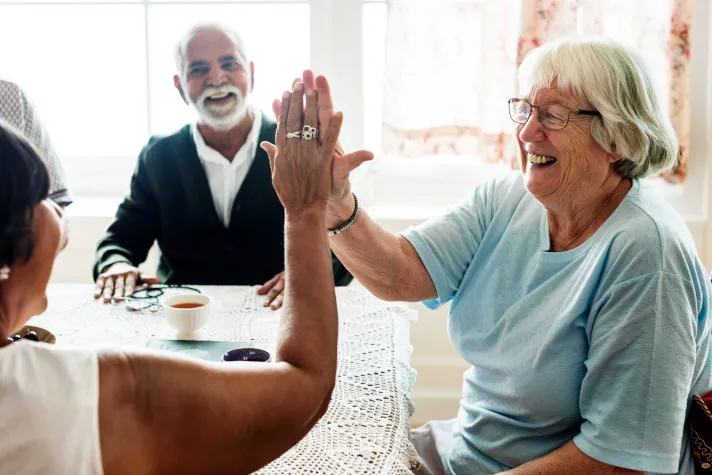
Cette image montre un groupe d'amis seniors

Avantages du prêt hypothécaire pour financer l’EHPAD

  • Conservation du bien : L’emprunteur reste propriétaire, contrairement à une vente ou un viager classique.
  • Flexibilité financière : Les fonds peuvent être utilisés librement pour couvrir les frais d’hébergement, les soins ou adapter le logement.
  • Remboursement facilité : Louer le bien permet de générer des revenus complémentaires pour rembourser le prêt.
  • Sécurité pour la famille : Les héritiers ne sont jamais responsables de la dette au-delà de la valeur du bien.

Le prêt viager hypothécaire ajoute une couche supplémentaire de sécurité : aucun remboursement mensuel n’est requis, et le capital et les intérêts sont réglés lors de la vente ou du décès. Cette solution est idéale pour les seniors souhaitant conserver leur logement tout en finançant leur séjour en EHPAD.

De plus, elle peut compléter d'autres sources de revenus et soutenir une augmentation des retraites offrant ainsi une meilleure stabilité financière tout en maintenant le niveau de vie du senior.

Exemple : financer quinze ans de reste à charge avec un prêt viager hypothécaire

Madame R., 82 ans, veuve, entre en EHPAD à 2 800 € par mois. Sa pension est de 1 600 €, l’APA couvre 300 €. Son reste à charge est de 900 € par mois, soit 10 800 € par an.

Sa maison est estimée à 350 000 €. À son âge, la quotité retenue est d’environ 50 % : le prêt viager hypothécaire lui permet d’obtenir 175 000 € bruts, soit environ 163 000 € nets après frais. Ce capital couvre quinze ans de reste à charge, sans aucune mensualité. La dette, intérêts compris, sera réglée au décès par la vente du bien ou par ses enfants s’ils souhaitent le garder, et ne pourra jamais dépasser la valeur du logement.

Pour connaître le montant accessible dans votre situation, consultez notre page sur le [prêt viager hypothécaire] et son simulateur.

Financer l’EHPAD d’un parent âgé : comment faire ?

Ce sont souvent les enfants qui organisent le financement de l’EHPAD d’un parent. Deux points à connaître :

  • le prêt viager hypothécaire est souscrit au nom du parent, propriétaire du bien, qui doit être en capacité de consentir. S’il ne l’est plus, une habilitation familiale ou une mesure de protection (curatelle, tutelle) permet à un proche d’agir pour lui, avec l’autorisation du juge pour un acte de cette nature
  • mobiliser le patrimoine du parent évite de solliciter l’obligation alimentaire des enfants, qui ne joue que si les ressources du parent sont insuffisantes. Le [calcul de la participation des descendants aux frais de maison de retraite] dépend de leurs revenus et de ceux du parent

Financer l’EHPAD d’un parent âgé : comment faire ?

Une fois le senior en établissement, la maison reste souvent inoccupée. Trois options :

  • la louer, avec l’accord écrit de l’établissement prêteur : le loyer complète la pension et le prêt viager hypothécaire reste en place
  • la laisser disponible pour la famille ou un retour à domicile
  • la vendre plus tard, à un bon prix et sans urgence, en remboursant le prêt avec le produit de la vente
En résumé

Financer un EHPAD par une hypothèque suppose d'accepter plusieurs contreparties :

• Des intérêts capitalisés qui réduisent la valeur transmise aux héritiers
• Des frais de dossier, d'expertise et de notaire, ainsi qu'un taux supérieur à celui d'un crédit classique
• Une obligation d'entretien du bien et de maintien de son assurance habitation
• L'accord écrit de l'établissement prêteur avant toute mise en location
• En contrepartie, une dette plafonnée à la valeur du bien, sans que les héritiers puissent devoir davantage

Alternatives et solutions complémentaires

  • Vente en viager occupé : bouquet et rente, droit d’usage conservé, mais perte de la propriété. Peu adaptée à l’EHPAD puisque le logement n’est plus occupé.
  • Vente en nue-propriété : prix décoté de 20 à 40 %, usufruit conservé qui permet de louer le bien, perte définitive de la propriété.
  • Vente à réméré : vente avec faculté de rachat pendant 5 ans au plus, pour une situation transitoire, coût élevé. [nouveau]
  • Vente classique et placement du capital : génération de revenus réguliers avec un nouveau logement.
  • Aides publiques : APL, ASH et autres subventions pour réduire le reste à charge.
  • Optimisation patrimoniale : démembrement de propriété, donation-partage, rachats partiels d’assurance-vie.
  • Réduire le coût de l'établissement : comparer les structures et viser un tarif maison de retraite moins cher, via un établissement public ou habilité à l'aide sociale et les aides locales disponibles.

Le choix de la solution dépend de la situation financière, de l’âge et des objectifs de transmission patrimoniale. Le prêt viager hypothécaire constitue souvent la meilleure alternative lorsque l’objectif est de préserver son logement et sécuriser le financement de l’EHPAD sans surendetter les héritiers.

En résumer

•Le prêt viager hypothécaire finance un EHPAD sans vendre la maison et sans mensualité
•Le montant dépend de l’âge et de la valeur du bien, de 10 à 60 %
•Le logement vide peut être loué avec l’accord de l’établissement prêteur
•Les enfants ne doivent jamais plus que la valeur du bien
•APA et ASH restent mobilisables, l’ASH tenant compte du patrimoine

Contacter un conseiller  →

FAQ sur le prêt viager hypothécaire

Peut-on financer un EHPAD sans vendre sa maison ?

Cette image représente une flèche vers la droite, dans un cercle

Oui, par un prêt viager hypothécaire : le capital est versé sans mensualité et la maison reste la propriété du senior..

Quel montant peut-on obtenir ?

Cette image représente une flèche vers la droite, dans un cercle

De 10 à 60 % de la valeur du bien selon l’âge, pour un bien d’au moins 150 000 €, sous réserve d’étude d’éligibilité.

Peut-on cumuler le prêt viager hypothécaire avec l’APA ou l’ASH ?

Cette image représente une flèche vers la droite, dans un cercle

L’APA n’est pas soumise à condition de ressources sur le capital perçu. Pour l’ASH, le capital et le bien immobilier sont pris en compte dans l’évaluation des ressources : à vérifier auprès du département.

Que se passe-t-il au décès ?

Cette image représente une flèche vers la droite, dans un cercle

Les héritiers remboursent la dette, plafonnée à la valeur du bien, et gardent la maison, ou la vendent et conservent le surplus.

Les enfants sont-ils tenus par la dette ?

Cette image représente une flèche vers la droite, dans un cercle

Non, jamais au-delà de la valeur du bien.

Que faire si la vente de la maison est déjà engagée ?

Cette image représente une flèche vers la droite, dans un cercle

Le prêt viager hypothécaire se rembourse par anticipation au moment de la vente, avec une indemnité encadrée.